最近几年印度成了全球热议的焦点,经济增速亮眼、人口即将赶超中国,不少人开始抛出疑问:印度能取代中国成为下一个世界工厂?其实真相没有那么简单。
别被印度的光鲜数据蒙蔽
印度的成绩单确实亮眼:GDP 增速维持在 6% 到 7%,软件服务出口超 2200 亿美元,是全球最大仿制药供应商,覆盖全球近 20% 的市场。IMF 数据显示,印度经济总量已升至全球第六,按购买力平价计算排第三,仅次于中美;2024 年 GDP 增速达 7.6%,是主要经济体里最快的。过去五年印度经济累计扩张 35%,同期日本萎缩 16%。
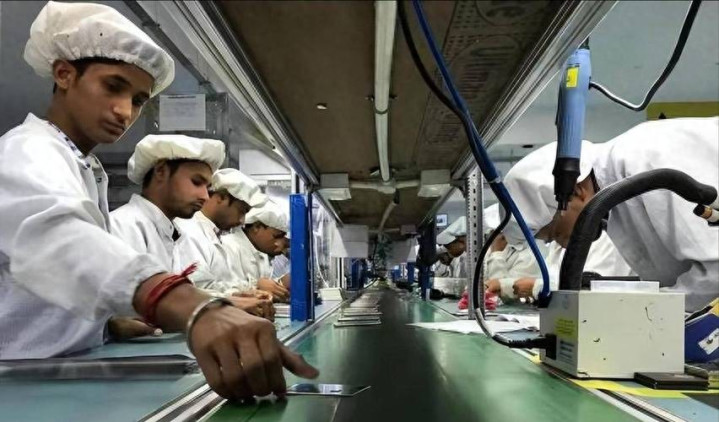
但这些成功掩盖不了最大短板:高端产业就业容量有限。IT、制药、金融科技这些优势行业,对劳动力的技能要求极高,需要流利英语和高等教育背景,全印度符合条件的人口占比极低。印度 63% 的人口居住在农村,近一半劳动力困在农业,这类高端行业根本吸收不了几亿农村剩余劳动力。
制造业才是发展中国家撑起中产阶级的核心载体。它能让普通农村工人经过数月培训成为工厂工人,几年后成长为熟练技师、团队管理者甚至创业者,一批人的命运就此改变,社会中间层也随之壮大。中国、韩国、日本的中产阶级,都是依靠制造业完成了阶层跃升。
印度过去 20 年的增长靠 IT 服务、外包、数字平台拉动,这些行业能创造外汇、拉高 GDP,却填不饱几亿人的饭碗。中印人均 GDP 差距正在拉大,2025 年中国人均 GDP 将是印度的 5.3 倍,人均收入增速也远超印度。
印度的工业化死穴:不是缺政策,是缺组织能力
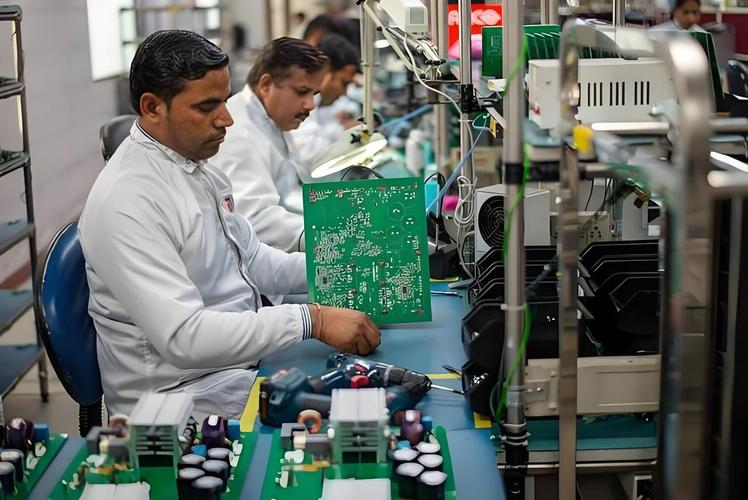
印度从未停下工业化的脚步,莫迪政府曾提出要将制造业占 GDP 比重提升至 25%,但多年来始终在 13% 左右徘徊。印度从不缺产业政策:尼赫鲁时期的计划经济、进口替代,莫迪上台后的印度制造计划、PLI 激励方案、基建升级、半导体招商等,方向正确且力度不小。
问题的核心是国家的组织能力不足。
土地协调是第一道难关。印度土地改革不彻底,各地差异极大,地方精英、种姓网络、农民组织和区域政党对土地有极强的否决权。塔塔集团曾计划在西孟加拉邦建汽车工厂,获得政府支持且不差钱,最终却因征地引发农民和反对党抵制,项目搁置多年后被迫放弃。三星、小米在印布局也多次遭遇土地审批难题。
基建和审批效率低下也拖慢进度。全球最大钢铁集团安赛乐米塔尔 2011 年计划在卡纳塔克邦投资超 3000 亿卢比建钢铁厂,当地政府协调出 1800 英亩工业用地,拿到采矿证和环境审批后,却陷入多年法律纠纷,15 年未能投产,最终退地转投安得拉邦,后者仅用数月就办完所有手续。
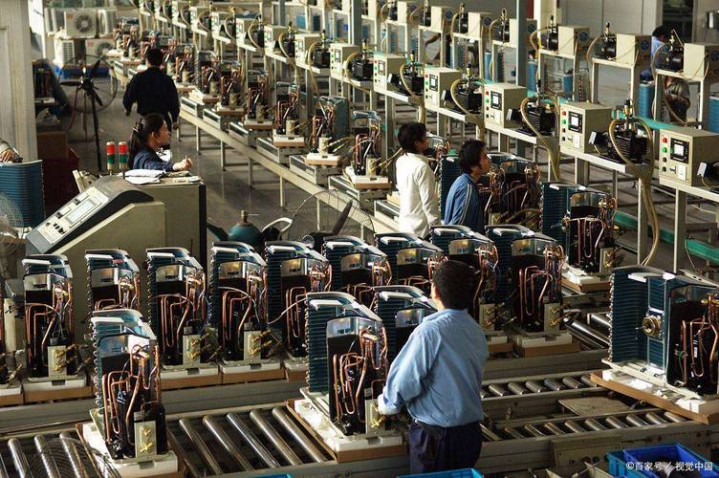
工业用地投机更是让工业园区形同虚设。北方邦亚穆纳高速公路沿线规划了服装、玩具、医疗器械等产业园区,3000 多块工业地块已分配,但被转手倒卖炒地皮,大量闲置无产能,当地政府不得不逐一核查收回。
保变电气与印度合资建特高压变压器厂的案例更能说明问题:中方拿出 90% 资金和全套技术,还培训 200 多名印度工程师,2018 年造出印度首台 765 千伏变压器,2023 年印度公司营收却仅 3.35 万元人民币,最终中方以不到初始出资一半的价格转让股权。根源是印度政府短视,定向扶持本土企业,不让核心技术流入。
工业化的核心从来不是技术和资本,而是国家的组织能力。能协调土地、基建、劳动力,约束资本行为,让专业化分工和大规模生产成为可能,这恰恰是印度最欠缺的。
中印根本不是竞争对手,发展阶段完全不同
不少人将印度视为中国的竞争对手,但实际上两国不在同一发展赛道。中国当前的挑战是制造业升级,而印度的当务之急是先建立起足够规模的制造业。
用数据说话最直观:2024 年人均商品出口额,越南达 4050 美元,中国为 2540 美元,印度仅 307 美元,差距达一个数量级。2025 财年印度服务出口增长 8%,商品出口增长不到 1%,制造业陷入停滞状态。
短期来看,印度完全不可能取代中国成为世界工厂。印度确实是有潜力的大国,且与中国相邻,我们必须正视其发展。但两国合作的利益远大于分歧,没必要被美国的印太战略叙事误导,更不应带着傲慢或盲目乐观的态度看待印度。
回到最开始的问题,印度会不会成为下一个世界工厂?答案很明确:短期看不到可能。工业化需要的不是光鲜的 GDP 数据,而是实打实的组织能力,这个过程比很多人预想的要慢得多。